スポンサーリンク

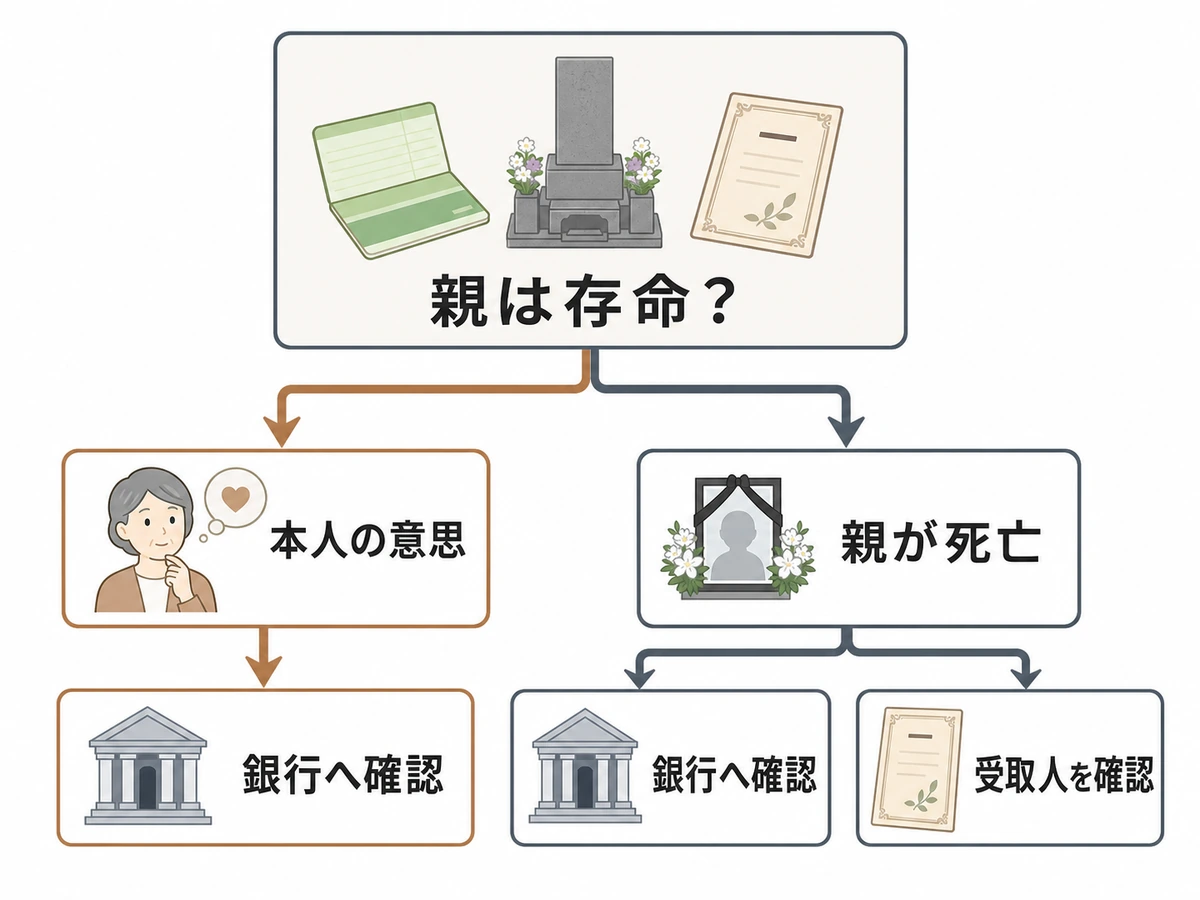
親の預金や死亡保険金を墓じまい費用に使うことは、条件が整えば可能です。ただし、親が存命か、本人が判断できるか、保険金受取人は誰かによって手順が変わります。
資金を動かす前に、名義人の生死と判断能力、保険金受取人を確認しましょう。墓石撤去、供養、改葬先などの見積書も、費目ごとに分けてもらうと確認しやすくなります。
親のキャッシュカードを家族が独断で使ったり、使途を残さず現金化したりするのは避けます。後から他の相続人に説明できず、使い込みを疑われる原因になるためです。
支払いが近いときは、預金なら取引金融機関、保険金なら保険会社へ先に連絡します。税務上の扱いに迷う費目は、請求書の明細を持って税務署または税理士へ確認してください。
- 親は存命か、支払いを判断できる状態か
- 死亡保険金の契約上の受取人は誰か
- 墓じまいの費用を誰が契約し、いつ支払うか
墓じまい費用に使う資金を相続前後で整理
墓じまいでは、墓石の撤去・整地、供養、改葬手続き、新しい納骨先など、複数の支払いが発生します。まずどの費用が、誰に、いつ発生するかを見積書で整理しましょう。
次に、候補となる資金を時期別に分けます。使えるかどうかは、金額だけでなく名義、受取人、金融機関の手続き、家族間の共有で決まります。
| 資金 | 主な時期 | 先に確認 | 注意 |
|---|---|---|---|
| 親の預金 | 存命中 | 本人の意思・銀行手続き | 子の独断引出しを避ける |
| 相続預金 | 死亡後 | 遺産分割・払戻し制度 | 払戻額は上限計算 |
| 死亡保険金 | 死亡後 | 契約上の受取人 | 税務は別に確認 |
| 家族の立替金 | 相続前後 | 負担者・精算方法 | 明細と合意を残す |
同じ墓じまい費用でも、資金の種類で確認先が変わります。預金の手続きと死亡保険金の請求を混ぜず、それぞれの窓口へ確認するのが安全です。
生前と死後では、費用だけでなく契約者や家族の負担も変わります。墓じまいを始める時期そのものを比較したい場合は、次の記事も判断材料になります。
親が存命中なら本人の意思と記録を先に確認
親が存命中の預金は、親本人の財産です。墓じまいへ使うときは、本人の意思が確認できる間に、契約内容、支払先、金額をそろえておくと説明しやすくなります。
親本人が判断できるなら支払先と記録をそろえる
親本人が内容を理解して決められるなら、見積書を一緒に確認し、本人名義の口座から支払う流れを金融機関へ確認します。現金より振込の方が、金額と支払先を追いやすくなります。
親の口座から業者へ直接振込で支払い、領収書・明細を保管します。家族が手続きを補助した場合は、親が同意した内容と日付も書面やメールで残してください。
子が代わるときは金融機関の代理手続きを確認
子が窓口手続きを代わる場合、必要な委任状や本人確認方法は金融機関で異なります。キャッシュカードと暗証番号を預かっているだけで、代理権が明確になるわけではありません。
まとまった支払いの前に、名義人本人が来店できるか、代理人制度を使えるか、業者への直接振込に対応できるかを金融機関へ確認しましょう。
判断能力が低下しているなら独断で口座を動かさない
親が契約内容や支払いを理解しにくい状態なら、過去の口頭承諾だけで資金を動かさないことが大切です。取引金融機関へ状況と支払目的を伝え、利用できる制度を確認します。
- 親のカードと暗証番号だけを使って現金を引き出す
- 墓じまい費用を子の口座へまとめて移し、使途を残さない
- 親が支払いの内容を理解できるか確かめず、新しい委任状を作る
金融機関には、成年後見制度を支援する預金・信託や独自の代理人制度を扱うところがあります。利用条件は異なるため、必要に応じて家庭裁判所、弁護士、司法書士にも確認します。
親が亡くなった後は預貯金の払戻し制度を確認
親が亡くなると、預貯金は遺産分割の対象になります。相続人の一人が独断で引き出すのではなく、原則は遺産分割の手続きを進めます。
支払いを急ぐ事情がある場合、遺産分割前の相続預金の払戻し制度を使えることがあります。ただし、150万円を必ず受け取れる制度ではありません。
150万円は一律の払戻額ではない
家庭裁判所を経ずに単独で払戻しを求める場合、上限の基本式は「相続開始時の預貯金額×3分の1×その相続人の法定相続分」です。さらに、同一金融機関では150万円が上限です。
たとえば、相続開始時の預金が600万円で、払戻しを求める人の法定相続分が2分の1なら、600万円×3分の1×2分の1で100万円です。この例では150万円ではなく100万円が上限になります。
- 相続開始時の口座・明細ごとの残高を確認する
- 相続人と自分の法定相続分を確認する
- 取引金融機関へ計算額と必要書類を確認する
払戻した金額は、その相続人が取得する遺産の一部として扱われます。引き出した金額・使途・領収書は必ず記録し、相続人間で情報共有しておくことが重要です。
書類と支払期日を取引金融機関へ伝える
一般に、被相続人の出生から死亡までの戸籍、相続関係と法定相続分が分かる書類、払戻しを求める人の印鑑登録証明書などを求められます。
必要書類や発行期限、確認にかかる時間は金融機関と相続関係で変わります。墓じまいの請求書と支払期日を手元に置き、いつまでに何を用意すべきか早めに問い合わせてください。
死亡保険金を使う前に受取人と税金を分けて確認
死亡保険金は、預貯金とは別の契約に基づくお金です。保険証券や契約者向けページで、契約者、被保険者、保険料負担者と死亡保険金受取人を確認します。
受取人が誰かで民事上の扱いが変わる
被相続人以外の特定の人が受取人に指定されている死亡保険金は、一般にその受取人が固有の権利として取得します。遺産分割で預金と同じように分けるお金とは限りません。
一方、被相続人自身が受取人となる契約など、契約内容によっては相続財産となる場合があります。まず保険会社へ受取人と請求手続きを確認してください。
受取人の財産でも相続税の対象になり得る
民事上は受取人の固有財産でも、税務上の扱いは別に確認が必要です。被相続人が保険料を負担していた死亡保険金は、相続税上のみなし相続財産になることがあります。
受取人が相続人なら、死亡保険金の非課税限度額は「500万円×法定相続人の数」です。相続人以外が受け取る場合は、この非課税の適用がありません。
契約者、保険料負担者、被保険者、受取人の組み合わせにより、相続税以外の税が関係する場合もあります。保険会社の支払通知書を用意し、税務署または税理士へ確認しましょう。
家族の費用負担は別に共有する
受取人が死亡保険金を取得しても、その人が墓じまい費用を全額負担すると自動的に決まるわけではありません。誰が契約し、どの資金から、いくら負担するかは家族で共有します。
保険金から支払う場合も、振込記録と領収書を残します。後の遺産分割で混乱しないよう、保険金による負担と相続預金による負担を分けて記録してください。
墓じまい費用は相続税の葬式費用と分けて考える
相続税では、火葬・埋葬・納骨や、通常の葬式に欠かせない費用などを遺産総額から差し引ける場合があります。ただし、葬儀後の支出がすべて対象になるわけではありません。
国税庁は、墓石・墓地の購入費、墓地を借りる費用、初七日などの法事費用を、葬式費用に含まれない例として挙げています。
墓じまいの請求には、墓石撤去、供養、遺骨の移送、改葬先への納骨などがまとめられることがあります。請求書の題名だけで控除可否を決めず、費目別に確認してください。
石材店、寺院、改葬先へ明細の発行を依頼し、支払日と支払者も記録します。相続税申告に関わる場合は、その明細を税務署または税理士に見せて判断してもらうと安全です。
支払い前に残す書類と家族で決めること
使う資金を決めても、記録がなければ後から支払目的を説明しにくくなります。契約前から支払い後まで、同じ墓じまいの支出だと分かるように書類をまとめましょう。
- 撤去・供養・手続き・改葬先を分けた見積書
- 契約者、支払期日、キャンセル条件が分かる契約書
- 親名義口座または受取人名義口座からの振込記録
- 支払者、支払先、金額、費目が分かる領収書
- 誰が何を負担するか家族で共有したメールやメモ
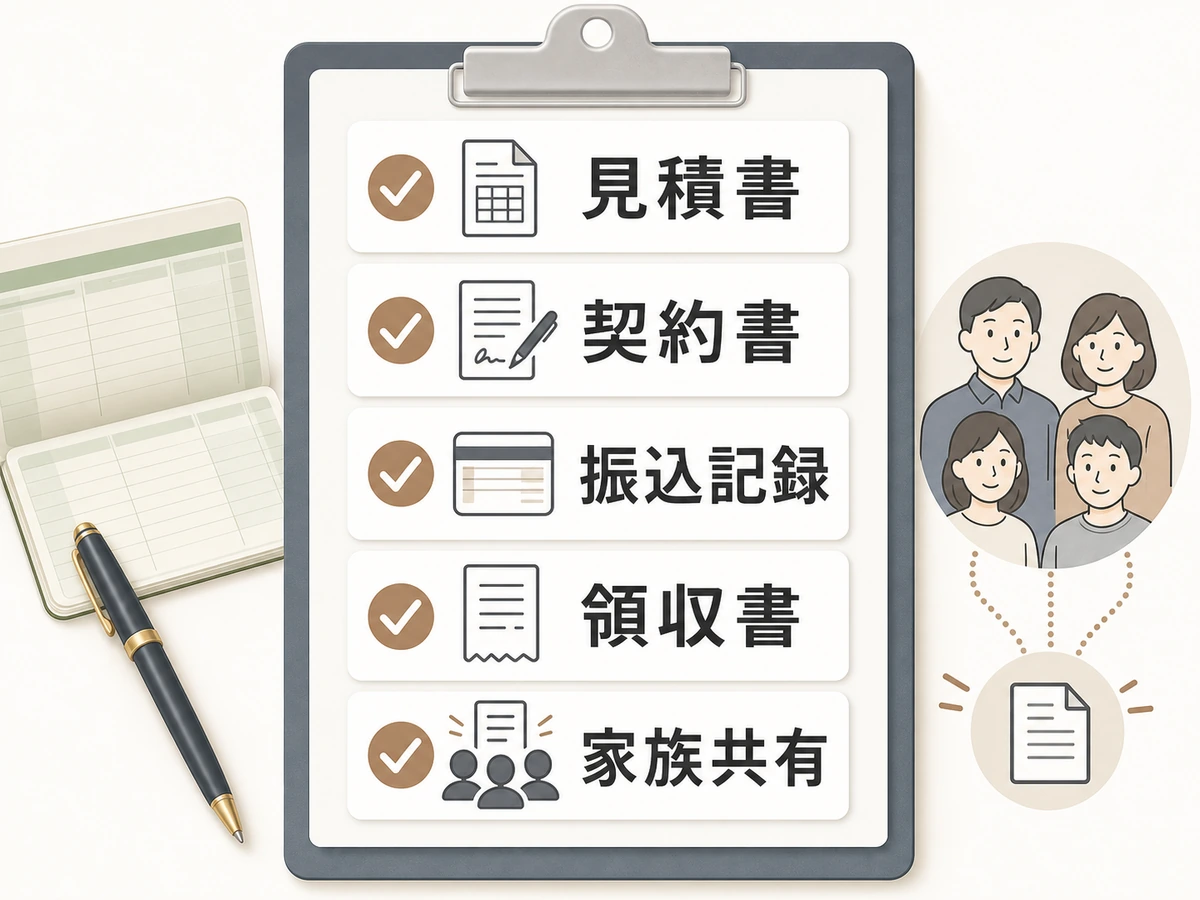
家族で決めるのは、墓じまいを進める代表者、契約者、実際の支払者、最終的な負担割合です。立替えがある場合は、いつ、どの財産から精算するかも書面に残します。
意見が割れている、無断引出しを疑われている、相続人が分からない場合は、支払いを急ぐ前に弁護士や司法書士へ相談します。税額や控除の判断は税務署または税理士へ分けて確認してください。
墓じまい資金で迷いやすい3つの質問
預貯金の仮払いで必ず150万円を受け取れますか?
判断点を先に確認します。いいえ。相続開始時の預貯金額×3分の1×法定相続分で計算し、同一金融機関では150万円が上限です。計算額が100万円なら、上限も100万円です。
死亡保険金の受取人が墓じまい費用を全額負担しますか?
自動的には決まりません。死亡保険金の帰属と、墓じまい費用を家族でどう負担するかは別の問題です。支払者と負担割合を話し合い、記録を残します。
領収書は誰の名前でもよいですか?
実際の支払者と支払目的を追える宛名・明細が基本です。契約者と支払者が違う場合は、発行前に業者へ伝え、税務利用があるなら税務署や税理士にも確認してください。
まとめ|誰の資金をいつ使うか決めてから支払う
判断点を先に確認します。墓じまい費用へ使う資金は、親が存命なら本人の意思と金融機関手続き、死亡後の預金なら遺産分割または払戻し制度、死亡保険金なら契約上の受取人を確認します。
最初に見積書と保険証券をそろえ、誰が契約し、どの資金から支払い、どの書類を残すか家族で共有しましょう。独断で資金を動かさないことが、後の相続トラブルを避ける基本です。
支払期日が迫っている場合は、取引金融機関と保険会社へ先に連絡します。税務は税務署・税理士、相続人間の対立や代理権は弁護士・司法書士へ、論点を分けて確認してください。
スポンサーリンク