スポンサーリンク

お墓や仏壇は、日常の礼拝に使っている祭祀財産であれば、原則として相続税を計算する財産額に含めません。ただし、名称が「仏壇」「仏像」「墓石」なら無条件で非課税になるわけではありません。
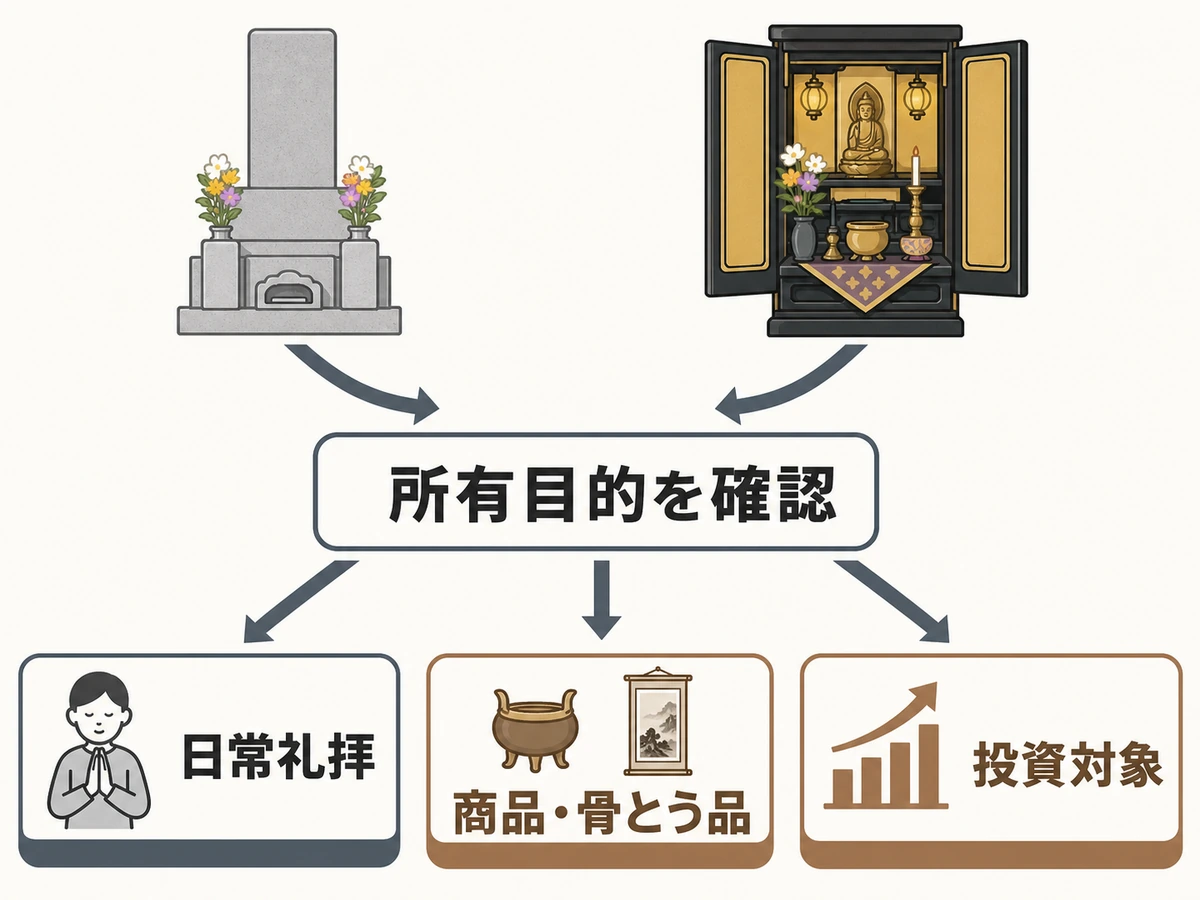
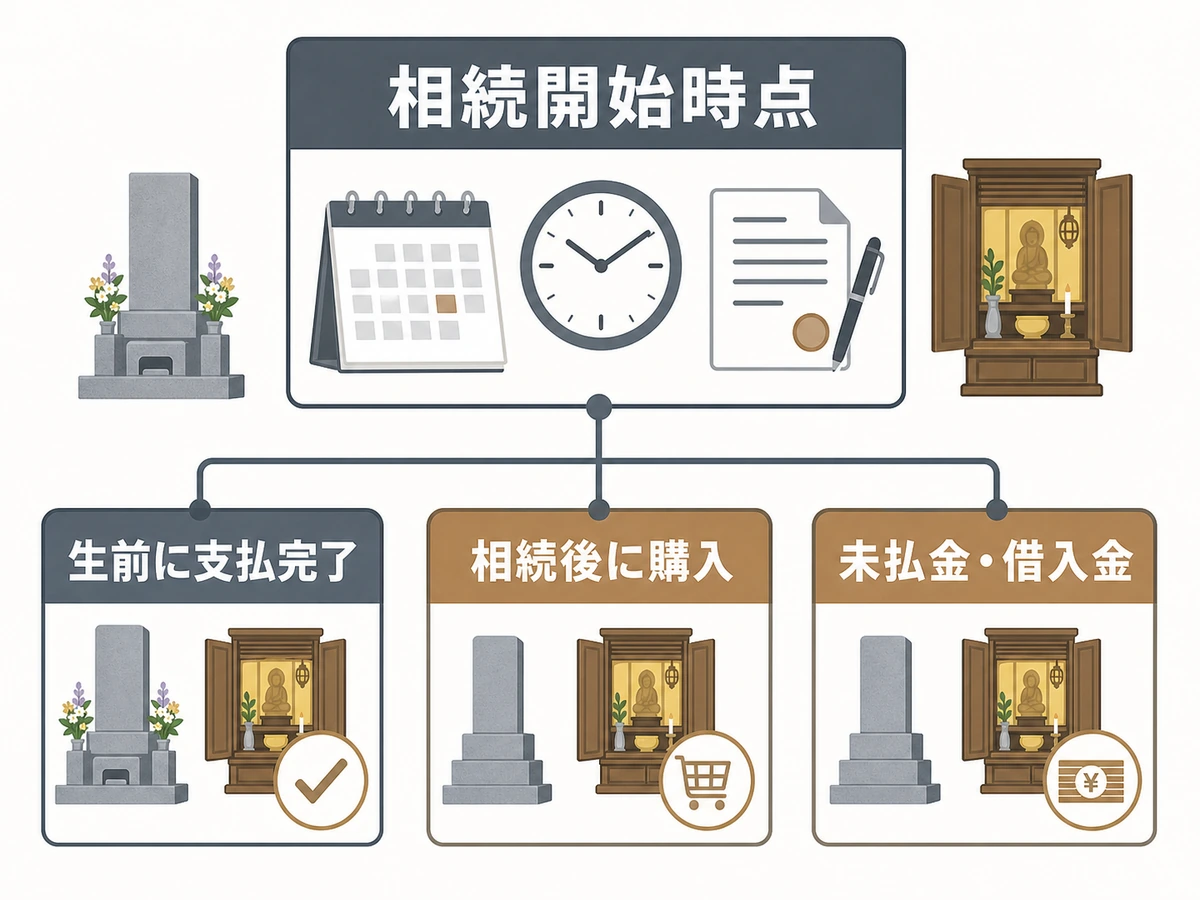
最初に、「亡くなった時点で所有していたか」「日常礼拝に使っていたか」「商品・骨とう品・投資対象として保有していたか」の3点を確認します。ここでいう亡くなった時点が「相続開始時点」です。購入時期と、代金・借入金が残っていないかも分けて見ます。
契約書、請求書・領収書、支払明細、普段の使用状況は自分で整理できます。一方、骨とう的な価値や換金性が高い物、所有目的を説明しにくい物、未払代金がある物は、資料を用意し、申告前に相続税に詳しい税理士か所轄税務署へ確認してください。
- 日常の礼拝に使うお墓・仏壇は原則非課税ですが、商品や投資目的の物は扱いが異なります。
- 非課税のお墓などの未払代金や借入金は、相続税の計算で債務控除できません。
- 用途・購入時期・支払状況を整理し、判断が難しい物は税理士や税務署へ確認します。
お墓・仏壇は原則として相続税の非課税財産
相続税法第12条第1項第2号では、墓所、霊びょう、祭具と、これらに準ずる物の価額を相続税の課税価格に算入しないと定めています。家庭で供養に使ってきたお墓や仏壇は、この非課税財産に当たる可能性があります。
非課税になり得るお墓・仏壇・仏具の範囲
国税庁の基本通達では、墓地、墓石、おたまやのほか、神棚、神体、神具、仏壇、位牌、仏像、仏具などが例示されています。対象は本体だけに限らず、礼拝に用いる物も含まれます。
- 墓地、墓石、おたまや、霊びょう
- 神棚、神体、神具
- 仏壇、位牌、仏像、仏具
ただし、この一覧は「同じ名称ならすべて非課税」という意味ではありません。次に、実際の使い方と所有目的を確認する必要があります。
判断の中心は日常礼拝に使っているか
仏壇や仏像などは、普段から供養や礼拝に使ってきたかが重要です。自宅で継続して礼拝してきた物か、売買や資産保有を目的とした物かによって、相続税の扱いが分かれます。
購入時の契約書や領収書だけでなく、置かれていた場所、日常の礼拝状況、家族がどのように扱ってきたかも整理しておきましょう。
課税されるケースは所有目的と使用実態で分かれる
同じ仏像や仏具でも、日常礼拝に使う物と、商品・骨とう品・投資対象として所有する物では扱いが異なります。物の名称や見た目だけでなく、何のために所有し、実際にどう使っていたかを確認します。
商品・骨とう品・投資対象として所有する物
販売用の墓石や仏具、骨とう品として収集した仏像、値上がりを期待して保有する物は、日常礼拝用の祭祀財産には含まれません。相続開始時点の財産として評価し、課税価格に含める検討が必要です。
- 販売や転売を目的に在庫として持っていた物
- 骨とう的価値や換金性を重視して収集していた物
- 礼拝の実態を説明できず、資産保有の性格が強い物
該当しそうな物がある場合は、購入目的、保管場所、使用状況、鑑定書の有無などを整理し、自己判断だけで申告から外さないことが大切です。
名称や価格だけで非課税とは決まらない
高価な物だから直ちに課税、安価だから必ず非課税という一律の線引きではありません。価格は確認材料の一つですが、中心となるのは日常礼拝の実態と所有目的です。
たとえば、同じ仏像でも、仏壇で礼拝してきた物と、鑑賞・売買目的で保管してきた物では事情が違います。迷う場合は、物の来歴や使い方を示す資料を揃えて個別に確認します。
生前購入と相続後購入は税務上の扱いが違う
購入の前後を比べるときは、「お墓や仏壇が非課税か」と「購入費や借入金を債務控除できるか」を分けます。この2つを混同すると、相続税の計算を誤りやすくなります。
生前購入は支払い完了と礼拝用途を確認する
被相続人が生前に必要なお墓や仏壇を購入し、代金の支払いを終えていれば、その分だけ現金・預貯金は減ります。購入した物が日常礼拝用の非課税財産に当たれば、課税対象となる財産が減る場合があります。
ただし、すべての家庭で相続税が減るとは限りません。そもそも相続税が生じる財産規模か、供養上必要な購入か、支払いが完了しているかを確認し、節税だけを目的に判断しないことが大切です。
相続後の購入費は被相続人の債務ではない
相続開始後に相続人がお墓や仏壇を購入しても、その支出は亡くなった人が残した債務ではありません。購入費を相続財産から支払ったとしても、相続税の計算で債務控除することはできません。
なお、死後に買ったお墓や仏壇そのものに、今回の相続税が改めてかかるわけではありません。今回の相続税は亡くなった時点の財産を基準に計算し、その後の購入費は相続人の支出として分けます。
非課税財産の未払代金・借入金は債務控除できない
日常礼拝用のお墓など、非課税財産に当たる物を生前に購入しても、相続開始時点で代金が未払いなら、その未払代金は債務控除の対象になりません。国税庁の基本通達は、生前に購入した墓碑の未払代金を債務として控除しないと示しています。
借入金で購入した場合も同じ考え方です。非課税財産に関する借入金や未払金は、相続税の計算上、差し引けません。残高証明書だけを見て、一般の借入金と同じように控除しないよう注意します。
状況別に見るお墓・仏壇の相続税
対象物の扱いと債務控除は別々に確認します。代表的な状況を、相続開始時点を基準に整理すると次のとおりです。
| 状況 | 相続税の扱い | 債務控除 |
|---|---|---|
| 日常礼拝用のお墓・仏壇 | 原則として非課税 | 該当なし |
| 商品・骨とう品・投資対象 | 課税対象として検討 | 通常の債務を個別確認 |
| 生前購入・支払完了 | 礼拝用途なら非課税の可能性 | 支払済みのため該当なし |
| 相続後に相続人が購入 | 相続開始時の財産計算後の支出 | 購入費は控除不可 |
| 生前購入・未払金や借入金あり | 礼拝用途なら非課税の可能性 | 未払金・借入金は控除不可 |
表は一般的な整理です。美術品としての評価が必要な物、事業在庫と礼拝用品が混在する物、契約と引き渡しの時期がずれている物は、資料を基に個別確認してください。
相続税の申告前に確認する3つの順番
申告前は、物の名称から決めつけず、次の順で事実を整理します。確認結果を1枚のメモにまとめると、税理士や税務署へ説明しやすくなります。
- 用途と使用実態を確認する
日常礼拝に使っていたか、商品・骨とう品・投資対象として保有していなかったかを整理します。 - 購入時点と支払状況を確認する
契約日、引き渡し日、支払日、未払代金・借入金の残高を契約書や明細で確認します。 - 資料を揃えて個別判断を確認する
契約書、請求書・領収書、支払明細、使用状況のメモを用意し、税理士か所轄税務署へ確認します。
- 購入契約書と請求書・領収書
- 支払日と残高が分かる通帳・支払明細
- 置き場所や日常の礼拝状況をまとめたメモ
とくに、鑑定書がある仏像、事業用在庫と区別しにくい仏具、生前契約でも支払いが残るお墓は、自己判断で非課税や債務控除として処理しない方が安全です。
祭祀財産の承継と相続税は分けて考える
お墓や仏壇が相続税の非課税財産であることと、誰が承継して管理するかは別の問題です。遺産分割が終わっていない場合や、親族間で承継者が決まっていない場合は、税務だけでなく祭祀財産の扱いも整理します。
お墓・仏壇の相続税で迷ったら資料を揃えて確認する
日常礼拝用のお墓・仏壇は原則非課税ですが、商品・骨とう品・投資対象として所有する物は課税対象になり得ます。生前購入でも、未払代金や借入金を債務控除することはできません。
まず、用途・使用実態・購入時期・支払状況を整理してください。判断が難しい物は、契約書や支払資料を持参し、相続税に詳しい税理士か所轄税務署へ確認してから申告へ進みましょう。
スポンサーリンク